La Première Brique : avis, risques et garanties
La Première Brique : fonctionnement, rendements annoncés, risques, sécurité et avis. Les repères utiles avant d'investir dès 1 €.
 Viviane Rodrigues
9 min de lecture
4,9sur 5862 votes
- 9,6Klecteurs
- 9en ce moment
- 294partages
Notre avis
La Première Brique
3,8 sur 5
La Première Brique est accessible et diversifiable, mais son rendement brut attractif s'accompagne d'une réelle illiquidité et de risques de crédit à accepter.
Les points positifs
- Accessible dès 1 €
- Rendements bruts annoncés jusqu'à 13 % par an
- Sélection des dossiers et diversification
- Outils de suivi et robot d'investissement
- Permet de financer l'immobilier sans achat direct
Les points négatifs
- Capital ni garanti ni disponible à tout moment
- Risques de retard ou de défaut
- Rendement brut non garanti après fiscalité
- Fonds bloqués jusqu'à la date de remboursement
- Garanties ne suppriment pas le risque de perte
La Première Brique s’adresse aux personnes qui veulent participer au financement de projets immobiliers sans acheter un bien en direct. Le principe est simple : l’investisseur choisit un dossier, prête une somme au porteur de projet, puis reçoit le capital et les intérêts si l’opération se déroule comme prévu. La plateforme utilise l’univers des « briqueurs » pour rendre le parcours plus accessible, mais il reste bien question de prêt participatif et de risque de crédit.
Pour un investisseur débutant, le ticket d’entrée à 1 € retire une barrière pratique importante. Il ne transforme pas pour autant le crowdfunding immobilier en placement sans risque. Le bon avis sur La Première Brique dépend surtout de la capacité à lire chaque projet, à répartir son épargne et à ne pas compter sur cet argent avant la date de remboursement estimée.
La Première Brique : ce que propose réellement la plateforme
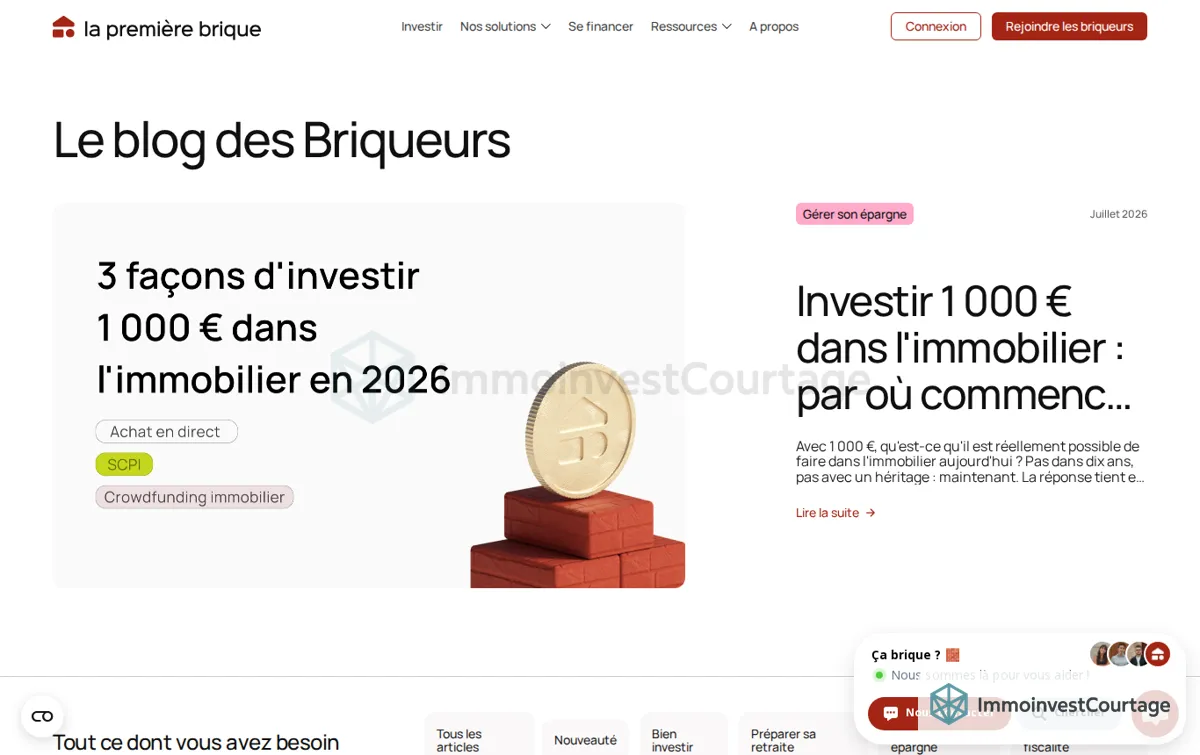
La Première Brique est une plateforme de financement participatif immobilier. Elle présente des opérations portées par des professionnels de l’immobilier, souvent liées à l’achat, la rénovation, la division, la construction ou la revente d’un actif. Les investisseurs prêtent de l’argent à une structure porteuse du projet pour une durée définie. En contrepartie, un taux d’intérêt brut est prévu dans les documents de l’opération.
Le terme « immobilier » peut donner l’impression d’acquérir une part de logement ou de percevoir des loyers. Ce n’est généralement pas le mécanisme en jeu. L’investisseur finance une dette, avec une échéance et des conditions spécifiques. La réussite dépend donc de l’exécution du projet, de la solidité financière du porteur, de la vente ou du refinancement attendu, ainsi que des garanties éventuellement mises en place.
La plateforme annonce des opportunités accessibles dès 1 € et un rendement brut pouvant atteindre 13 % par an selon les projets. Un plafond annoncé ne correspond pas à un rendement assuré, ni à ce que chaque investisseur obtiendra effectivement. Il faut également distinguer le taux annualisé du montant réellement perçu : une opération courte rémunérée à un taux élevé ne produit pas la même somme qu’un placement conservé pendant une année complète.
Cette approche peut compléter une stratégie immobilière plus classique, sans remplacer l’analyse d’un achat en direct. Les lecteurs qui étudient les premières étapes d’un investissement dans un immeuble de rapport retrouveront ici une logique différente : aucun acte d’achat personnel, mais aussi aucun contrôle direct sur le bien ni sur les décisions du porteur.
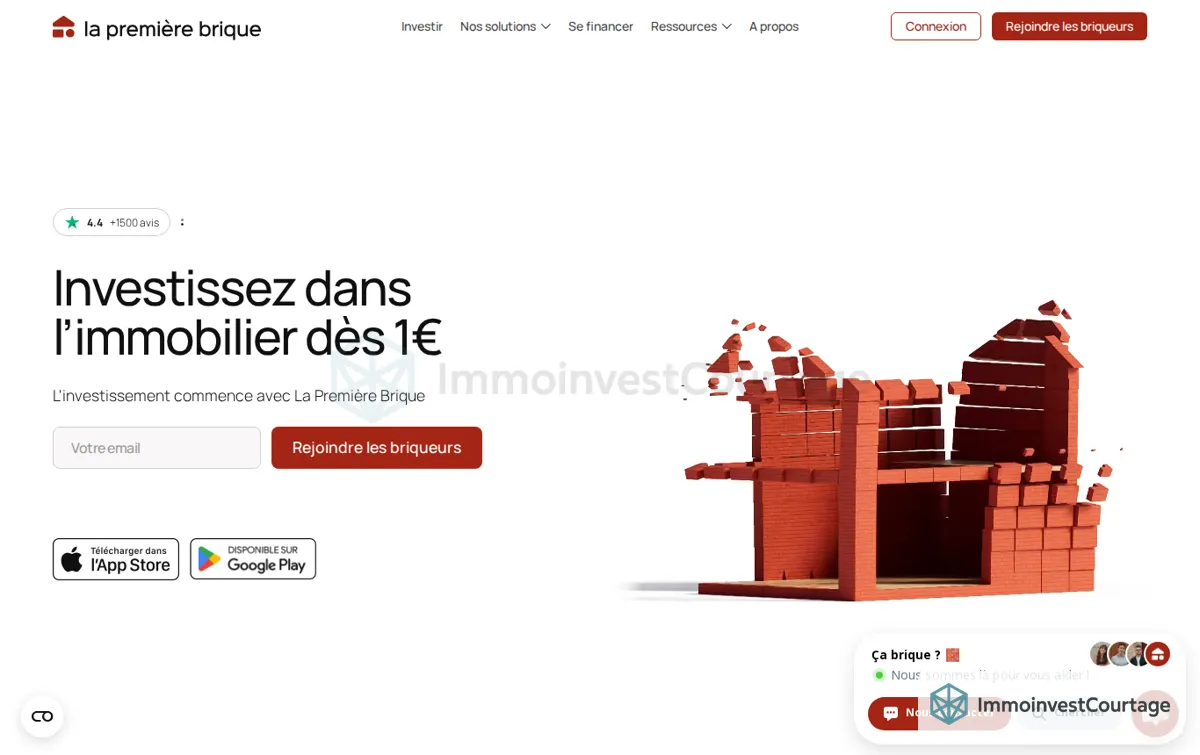
Comment investir sur La Première Brique, du compte au remboursement
Le parcours commence par la création d’un compte, avec les vérifications d’identité et de connaissance investisseur demandées par une plateforme régulée. L’épargnant alimente ensuite son espace avant de sélectionner une opportunité. Les projets disponibles décrivent habituellement l’opération, le besoin de financement, la durée prévisionnelle, le taux annoncé, les risques identifiés et les sûretés ou garanties mentionnées.
Avant de valider un investissement, il est utile de contrôler plusieurs éléments : la nature exacte du prêt, la durée cible, la destination des fonds, la part de fonds propres du porteur, la stratégie de sortie et le rang des garanties. Une hypothèque, une fiducie, une caution ou une garantie personnelle n’ont pas la même portée. Leur existence ne supprime pas le risque de perte, car leur efficacité dépend de leur valeur, de leur rang et de la situation réelle du débiteur en cas de difficulté.
La Première Brique met également en avant des outils de suivi et, selon les fonctionnalités disponibles, un robot d’investissement. Une automatisation peut aider à répartir de petits montants sur plusieurs dossiers, mais elle ne dispense pas de définir des règles prudentes. Paramétrer un robot revient à déléguer une exécution selon des critères choisis, pas à transférer le risque à la plateforme.
- Choisir une enveloppe d’épargne qui peut rester indisponible plus longtemps que prévu.
- Limiter l’exposition à un seul projet, à un même opérateur ou à une même zone géographique.
- Lire les documents avant le financement, et pas seulement le taux affiché.
- Suivre les communications publiées lorsque le calendrier évolue.
- Prévoir la fiscalité des intérêts dans son calcul de rendement net.
Un projet remboursé permet ensuite de récupérer le capital et les intérêts prévus, après prélèvements applicables. Si le remboursement est reporté, les fonds peuvent rester bloqués au-delà de la durée initialement annoncée. Cette absence de liquidité est l’un des critères les plus importants, surtout pour quelqu’un qui prépare une dépense, une acquisition ou une revente à date fixe.
Rendement de La Première Brique : lire le brut, le net et la durée
Les taux mis en avant constituent un rendement brut annuel indicatif, avant fiscalité et sous réserve d’un remboursement conforme aux prévisions. Ils rémunèrent un risque de financement d’entreprise immobilière. Plus le taux semble élevé, plus il faut se demander ce qui justifie le besoin de financement, la durée, l’état du projet et le niveau de protection des prêteurs.
Une méthode simple consiste à raisonner sur un scénario prudent. Prenez le montant que vous envisagez de placer, la durée contractuelle, le taux brut annoncé et votre fiscalité probable. Ajoutez ensuite l’hypothèse d’un retard, même modéré, car un taux attrayant ne compense pas forcément une immobilisation longue ou une perte partielle du capital. La question utile n’est donc pas seulement « combien cela rapporte ? », mais aussi « que se passe-t-il si le projet ne se clôture pas à la date prévue ? »
| Élément à examiner | Pourquoi il compte |
|---|---|
| Taux de rendement brut | Il sert de base de comparaison, mais ne reflète ni l’impôt ni un éventuel défaut. |
| Durée prévisionnelle | Elle détermine le temps pendant lequel le capital peut rester indisponible. |
| Modalité de remboursement | Un remboursement final concentre davantage le risque à l’échéance. |
| Garantie et rang | Ils influencent les recours possibles si le porteur ne rembourse pas. |
| Diversification | Elle limite l’effet d’un incident sur un seul dossier, sans l’annuler. |
Pour éviter de confondre rendement affiché et résultat réellement conservé, il est pertinent de revoir la différence entre rendement brut et rendement net. Cette précaution est particulièrement utile avec les intérêts de prêt participatif, car l’imposition et les incidents de remboursement modifient sensiblement le bilan final.
Points forts et limites de La Première Brique
La plateforme a des atouts clairs pour démocratiser l’accès au crowdfunding immobilier. Son positionnement ne convient toutefois pas à tous les objectifs d’épargne. Le tableau ci-dessous aide à séparer les bénéfices pratiques des limites structurelles.
| Points forts | Limites à accepter |
|---|---|
| Ticket d’entrée très faible, utile pour découvrir le mécanisme sans mobiliser une somme élevée. | Le capital prêté n’est pas garanti et peut être perdu en tout ou partie. |
| Choix de projets immobiliers et possibilité de répartir de petits montants. | La diversification demande du temps, de la régularité et un nombre suffisant de dossiers. |
| Parcours numérique, suivi des investissements et outils d’automatisation. | Un robot d’investissement ne remplace pas l’analyse du risque ni une allocation réfléchie. |
| Rendements bruts annoncés supérieurs à ceux des livrets réglementés. | Les taux élevés rémunèrent une prise de risque et une liquidité réduite. |
| Documentation de projet permettant de comprendre le financement proposé. | Les informations fournies ne font pas disparaître l’incertitude propre à l’exécution immobilière. |
À lire aussi
Le principal point fort de La Première Brique est sa capacité à faire entrer de très petits montants dans une classe d’actifs auparavant moins accessible. Le principal point de vigilance est symétrique : investir 1 € est simple, mais construire un portefeuille cohérent exige une discipline qui dépasse largement la simplicité de l’inscription.
Les erreurs les plus fréquentes viennent d’une surconcentration sur les taux les plus élevés, d’un besoin de liquidité mal anticipé ou d’une confiance excessive dans une garantie mal comprise. Les repères présentés dans les erreurs à éviter lors d’un premier investissement immobilier restent utiles ici, notamment l’importance du budget, du délai et de la marge de sécurité.
Risques, garanties et régulation : ce qu’il faut vérifier
Le crowdfunding immobilier comporte un risque de perte en capital. Un porteur de projet peut rencontrer des difficultés commerciales, administratives, techniques ou financières. Un permis peut être retardé, une revente peut se réaliser moins vite que prévu, un coût de chantier peut augmenter ou un refinancement peut ne pas aboutir. Les intérêts ne sont donc pas une promesse indépendante du succès de l’opération.
Les retards ne signifient pas automatiquement qu’un projet est perdu. Ils modifient néanmoins la durée d’immobilisation et doivent être considérés comme une possibilité normale dans ce type de financement. En cas de défaut, la plateforme peut engager les procédures prévues par la documentation et activer les sûretés disponibles. Leur traitement peut prendre du temps, et le résultat dépend des actifs restant à recouvrer, des autres créanciers et du cadre juridique applicable.
La mention d’un agrément PSFP, pour prestataire de services de financement participatif, est un élément important à vérifier dans les informations réglementaires de la plateforme. Cet agrément européen encadre l’activité, mais ne constitue pas une assurance contre les pertes. Il vaut mieux le voir comme un cadre de fonctionnement et de transparence, non comme une garantie de performance des projets proposés.
Les fonds des investisseurs et les fonds propres de la plateforme ne doivent pas être confondus. Avant tout versement, vérifiez les modalités de paiement, de conservation des fonds, de retrait des sommes non investies et d’information en cas de problème. L’open banking peut simplifier certaines opérations de compte, mais l’utilisateur doit aussi veiller à la sécurité de ses accès et à la compréhension des autorisations données.
Avis sur La Première Brique et comparaison avec les autres options
Les retours d’expérience mettent généralement en avant la facilité d’accès, l’interface et l’intérêt de pouvoir investir de faibles sommes. Les avis plus nuancés rappellent que la qualité d’une expérience ne se mesure pas uniquement à l’inscription ou au premier projet financé. Elle se juge aussi lors des retards, de la fréquence des informations fournies et de la gestion des échéances plus complexes.
Il faut distinguer la satisfaction liée à l’usage de la plateforme de la performance d’un portefeuille. Une interface fluide peut rendre le suivi agréable, sans changer le risque porté par chaque prêt. À l’inverse, un projet qui prend du retard n’implique pas nécessairement une mauvaise gestion, mais il demande des explications claires et une communication suivie. Un avis solide s’appuie donc sur plusieurs années, plusieurs projets et une attention aux remboursements effectivement réalisés.
Face aux autres plateformes de crowdfunding immobilier, La Première Brique se distingue surtout par son seuil d’entrée très bas et son approche pédagogique. D’autres acteurs peuvent présenter une sélection, des montants minimums, des secteurs ou des modalités de garantie différents. La comparaison doit porter sur les dossiers disponibles, l’historique publié, le niveau d’information, les incidents et la cohérence avec votre horizon, plutôt que sur le seul taux promotionnel.
Pour une personne qui hésite entre un prêt participatif et une acquisition financée par emprunt, le rôle d’un courtier dans un financement immobilier rappelle ce qui change réellement : dans un achat direct, vous portez le projet et sa dette ; sur une plateforme, vous devenez prêteur d’un porteur qui reste responsable de l’opération.
La Première Brique peut être un bon choix pour un investisseur qui cherche une exposition progressive au crowdfunding immobilier, dispose d’une épargne de précaution séparée et accepte de répartir ses mises dans le temps. Elle est moins adaptée à une personne qui veut récupérer son capital à vue, éviter toute perte possible ou obtenir un rendement certain. Le bon réflexe consiste à commencer modestement, à observer les cycles de remboursement et à faire évoluer son allocation seulement après avoir compris les risques réels.
Quel rendement peut-on attendre avec La Première Brique ?
La plateforme affiche des rendements bruts variables selon les projets, pouvant aller jusqu’à 13 % par an. Ce taux n’est pas garanti : il doit être lu avec la durée, la fiscalité, le risque de retard et la possibilité d’une perte en capital.
Peut-on investir seulement 1 € sur La Première Brique ?
La Première Brique met en avant un montant minimum d’investissement de 1 €. Ce seuil facilite la découverte du service et la répartition des mises, mais il ne remplace pas une stratégie de diversification entre plusieurs projets.
Le capital investi sur La Première Brique est-il garanti ?
Non. Les prêts participatifs exposent à un risque de retard et de perte totale ou partielle du capital. Les garanties annoncées projet par projet peuvent améliorer les recours possibles, sans garantir le remboursement final.
Peut-on revendre son investissement avant l’échéance ?
Il faut considérer le capital comme immobilisé jusqu’au remboursement prévu ou jusqu’à la résolution d’une éventuelle difficulté. Le crowdfunding immobilier n’offre pas la liquidité immédiate d’un compte courant ou d’un livret.
L’auteur
Fondatrice et courtière en investissement
Je réponds aux questions des lecteurs, surtout sur mon domaine : sourcing de biens à rendement et négociation.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5862 votes
Commentaires
Soyez le premier à réagir.
Un projet locatif à chiffrer ?
Décrivez votre projet, votre apport et la ville visée : nous revenons vers vous avec les premières questions à trancher.