Délégation de crédit : gagner du temps
Comparer assurance groupe et délégation sur un prêt locatif, gain réel et démarches.
 Laurence Bescond
5 min de lecture
4,5sur 5209 votes
- 1,6Klecteurs
- 5en ce moment
- 44partages
Déléguer un crédit consiste à confier à un courtier la recherche, la négociation et le suivi du financement à votre place. Le temps se gagne sur trois postes : la comparaison des offres, la constitution du dossier et les relances auprès des établissements. Sur un projet immobilier classique, cela peut représenter plusieurs semaines économisées. Tout dépend ensuite du mandat signé, des honoraires et de la réactivité de l’intermédiaire.
Réunir des dizaines de justificatifs, comparer des tableaux d’amortissement, relancer une banque qui tarde à répondre : le financement immobilier absorbe vite un temps considérable. La délégation de crédit propose justement de sortir de cette mécanique en confiant les démarches à un professionnel. L’objectif n’est pas seulement d’aller plus vite, mais de garder de l’énergie pour les vraies décisions : le bien, le budget, la capacité de remboursement.
Délégation de crédit : où partent réellement vos heures
Un dossier de crédit ne se résume jamais à une action unique. C’est un enchaînement de petites tâches : rassembler les pièces, remplir un formulaire par établissement, comprendre les garanties, vérifier les assurances, attendre une réponse, puis recommencer avec la banque suivante. Prises séparément, ces étapes paraissent courtes. Cumulées, elles occupent plusieurs soirées et parfois plusieurs week-ends.
S’ajoute la lecture des offres. Un taux nominal ne suffit pas : il faut rapporter le coût du crédit aux frais de dossier, aux frais de garantie et à l’assurance emprunteur. Ce travail d’analyse suppose une habitude que peu d’emprunteurs possèdent. En confiant cette charge à un intermédiaire, vous récupérez du temps tout en gardant la décision finale.
Il existe enfin un coût moins visible : la charge mentale. Relancer un conseiller, surveiller une date limite, se demander si un document a bien été reçu, tout cela occupe l’esprit sans produire de résultat immédiat. Déléguer, c’est aussi s’offrir de la clarté sur l’avancée réelle de son projet.
Ce qu’un courtier absorbe concrètement à votre place
Le premier apport d’un courtier tient à la centralisation. Vous décrivez une fois votre situation, il la présente ensuite à plusieurs banques dans un langage qu’elles attendent. Fini les allers-retours où chaque conseiller réclame le même document sous un format différent.
Le second apport concerne les relances. Un dossier dormant est un dossier qui perd des jours. L’intermédiaire sait qui relancer, quand, et avec quel argument. Cette vigilance continue pèse lourd dans le calendrier final.
- Présentation simultanée du dossier à plusieurs établissements.
- Négociation des taux, des frais et des garanties.
- Suivi des pièces manquantes et des échéances.
- Explication des offres reçues, en langage clair.
Ce dernier point mérite d’être souligné. Un courtier qui se contente de transmettre des offres sans les décrypter vous laisse seul face à la partie la plus technique. Le vrai service se mesure à la qualité de la traduction, pas au nombre de banques contactées.
Délégation d’assurance emprunteur : le gain de temps le plus discret
Beaucoup d’emprunteurs ignorent qu’ils peuvent refuser l’assurance proposée par leur banque et choisir un contrat individuel. Cette possibilité, appelée délégation d’assurance, est souvent la plus rentable et la plus rapide à préparer avec de l’aide.
Le sujet est technique. Il faut comparer les garanties, vérifier qu’elles sont au moins équivalentes à celles du contrat du prêteur, puis transmettre le dossier dans les formes. Menée seul, cette démarche peut s’étaler sur plusieurs semaines. Bien encadrée, elle s’insère dans le calendrier global sans le ralentir.
Attention toutefois : la délégation d’assurance ne dispense pas de la validation par la banque. Celle-ci conserve un droit de regard sur le niveau de garanties. Anticiper ce point évite de repartir de zéro à quelques jours de la signature.
Ce que la délégation n’accélère pas
Déléguer ne donne aucun pouvoir sur les délais des autres. Une banque prend le temps qu’elle veut pour instruire un dossier, un notaire impose son calendrier, l’analyse médicale suit son cours. La délégation retire du travail, pas les contraintes externes.
À lire aussi
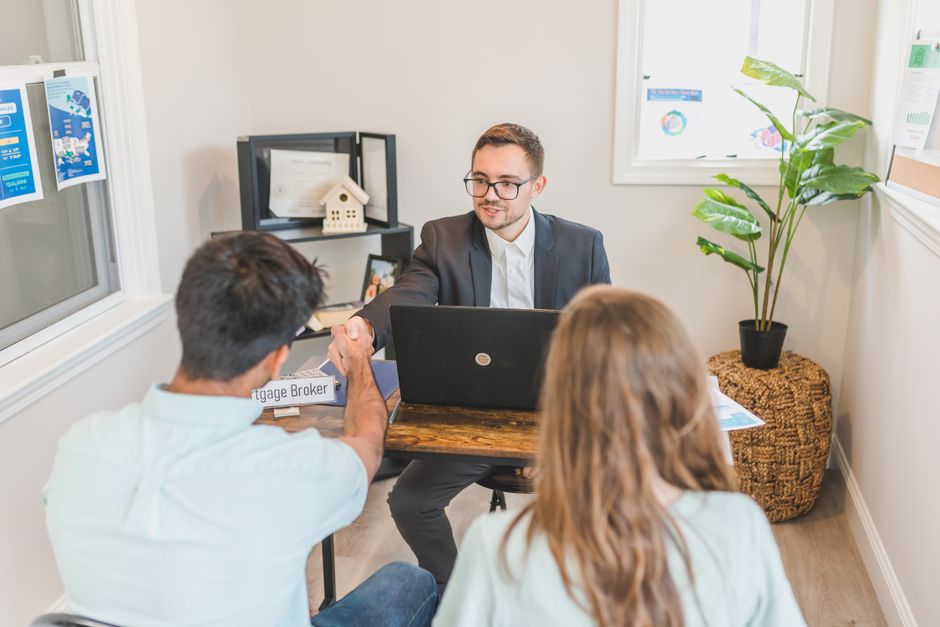
Elle ne remplace pas non plus votre signature. Les offres restent à valider, les conditions à accepter, les choix à assumer. Un bon intermédiaire éclaire la décision, il ne la prend pas. Cette nuance protège l’emprunteur autant qu’elle clarifie le rôle de chacun.
| Étape du financement | Sans délégation | Avec délégation |
|---|---|---|
| Recherche d’offres | Une banque après l’autre | Plusieurs en parallèle |
| Constitution du dossier | Reprise des pièces à chaque fois | Un dossier unique adapté |
| Relances | À votre initiative | Suivi par l’intermédiaire |
| Lecture des conditions | À votre charge | Accompagnée et expliquée |
| Choix final | Vous | Vous |
Bien choisir son intermédiaire pour transformer l’essai
Un courtier efficace se reconnaît à quelques signes simples. Il annonce ses honoraires avant de commencer, précise ce qui entre dans sa mission et ce qui reste en dehors. Il donne un délai indicatif et vous tient informé, même quand rien n’avance.
Méfiez-vous des promesses trop rapides. Aucun professionnel sérieux ne peut garantir un taux ou une acceptation avant l’étude complète du dossier. Demandez plutôt comment il travaille, quels établissements il sollicite et de quelle manière il gère un refus.
Enfin, mettez par écrit les points sensibles : montant des honoraires, moment du paiement, périmètre exact de la mission. Un accord clair évite les malentendus au moment où l’on a le moins besoin de stress.
Quel est le vrai gain de temps d’une délégation de crédit ?
Il dépend de la complexité du dossier et du nombre de banques visées. Sur un projet standard, la délégation fait surtout gagner du temps sur la comparaison des offres et les relances. Le calendrier bancaire, lui, ne se comprime pas.
Peut-on déléguer seulement une partie des démarches ?
Oui. Certains emprunteurs ne confient que la recherche de financement, d’autres seulement l’assurance emprunteur. Il faut alors vérifier que le professionnel accepte ce périmètre réduit et que ses honoraires suivent.
La délégation coûte-t-elle plus cher au final ?
Pas nécessairement. Les honoraires d’un courtier s’ajoutent au coût du crédit, mais la négociation peut compenser cette somme. Le bon réflexe reste de comparer le coût total, honoraires compris.
Faut-il signer un mandat pour déléguer son crédit ?
Dans la plupart des cas, oui. Le mandat fixe la mission, sa durée et la rémunération. Il vous protège en cas de désaccord sur ce qui était prévu au départ.
Que se passe-t-il si aucun financement n’est trouvé ?
Cela dépend des clauses du mandat. Certains contrats prévoient une absence de frais en cas d’échec, d’autres facturent des frais d’étude. Ce point doit être lu avant la signature, pas après.
L’auteur
Courtière en financement
Je défends les dossiers locatifs auprès des banques et je compare les offres ligne par ligne. Je préfère perdre une heure à expliquer un taux qu’à laisser un client signer une délégation mal cadrée.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5209 votes
Commentaires
Soyez le premier à réagir.
Un projet locatif à chiffrer ?
Décrivez votre projet, votre apport et la ville visée : nous revenons vers vous avec les premières questions à trancher.